バイマイアベノミクスの真相|株価最高値の起点と現在の日本経済を総検証
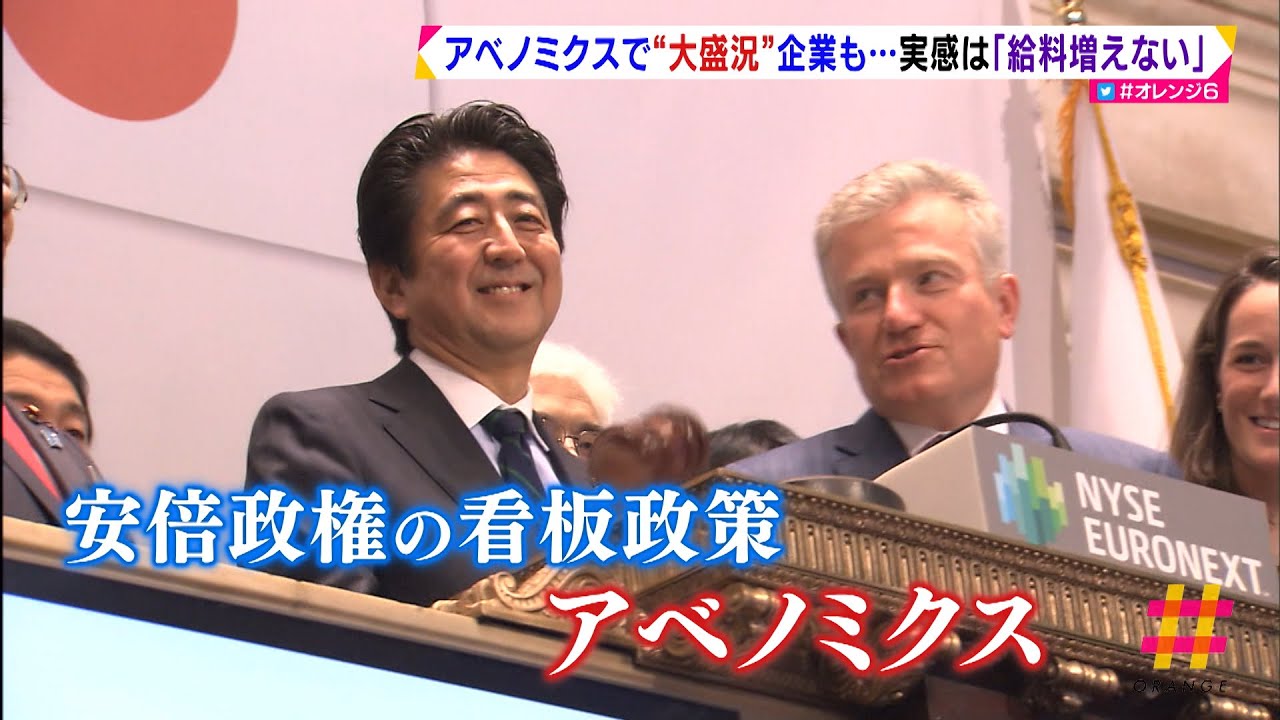
2013年9月25日、世界金融の中心地である米ニューヨーク証券取引所(NYSE)の演説台に立った安倍晋三首相(当時)は、ウォール街の百戦錬磨のトレーダーたちを前に、満面の笑みをたたえてこう言い放ちました。「Buy my Abenomics(私の政策を買いなさい)」。この強烈なセールストークは、瞬く間に世界中の金融市場を駆け巡り、長年デフレにあえいでいた日本市場へ海外投資家のマネーを呼び戻す決定的な契機となりました。
あれから10年以上の歳月が流れ、日経平均株価が史上最高値圏で推移する2026年の現在、あの熱狂的なトップセールスは何を残し、日本経済にどのような構造変化をもたらしたのでしょうか。単なる「株高を演出した政治的パフォーマンス」だったのか、それとも「日本再生への不可欠なパラダイムシフト」だったのか。当時の取材メモ、市場データ、そして今なお議論が続く金融・財政の現場から、あの発言の深層と功罪を冷徹に検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「バイマイアベノミクス」は、2013年に安倍元首相がウォール街で海外投資家へ直接日本株買いを促した歴史的スピーチであり、デフレ脱却の決意を世界に示した象徴的フレーズ。
- 要点2:日経平均株価は演説当時の1万4,000円台から、2024年のバブル期最高値更新を経て2026年現在も高水準を維持し、株価押し上げと雇用拡大において劇的な数値を記録した。
- 要点3:一方で「異次元金融緩和」の長期化による過度な円安、実質賃金の伸び悩み、日銀の財政ファイナンス懸念など、現在の日本経済が直面する構造的課題という重い代償も残している。
【歴史的演説の真相】NY証券取引所で放たれた「バイマイアベノミクス」の意味とは
「バイマイアベノミクス」という言葉が飛び出した背景には、綿密に計算された国際広報戦略が存在していました。当時、第2次安倍政権発足から約9カ月が経過し、日本国内では「アベノミクス」に対する期待が高まっていたものの、海外ヘッジファンド勢の間では「日本の構造改革は本物なのか」「過去の政権交代劇と同様、一時的な打ち上げ花火に終わるのではないか」という懐疑論が根強く残っていました。
演説に同行した関係者の証言によると、演説の原案を作成したスピーチライター陣は、米国の投資家心理を揺さぶる強烈なワンフレーズを模索していました。そこで引用されたのが、1987年の名作映画『ウォール街』です。作中でマイケル・ダグラス演じる冷酷なカリスマ投資家ゴードン・ゲッコーが放った有名な台詞をパロディ化し、安倍元首相自身の肉声で「バイマイアベノミクス 発言 英語(Buy my Abenomics)」として直接呼びかける演出が決定されたのです。
当時の特番インタビューや回顧録において、安倍元首相は「ウォール街のプロたちはこちらが下手に出ても見透かされる。強気のメッセージで圧倒しなければ日本市場にマネーは戻らないと確信していた」と振り返っています。まさに安倍晋三 ニューヨーク証券取引所での演説は、日本が「投資対象として復活した」ことを世界に知らしめる乾坤一擲(けんこんいってき)のプレゼンテーションだったと言えます。
株価推移とデータ比較|演説直後から2026年「日経平均最高値」までの軌跡
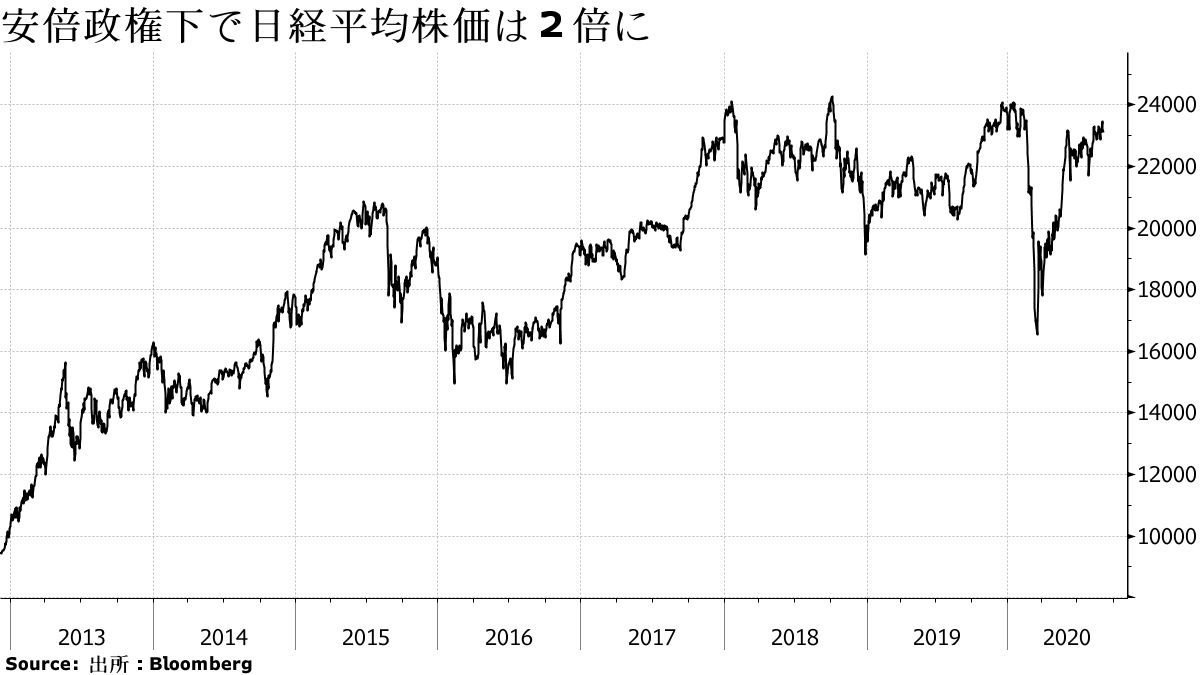
実際に市場はどう反応したのでしょうか。演説が行われた2013年秋以降、海外投資家は日本株を記録的な規模で買い越しました。民主党政権末期には8,000円台に沈んでいた日経平均株価は、演説当日の1万4,000円台から右肩上がりの上昇トレンドを描き始めました。その後、幾多の経済変動やコロナショックを乗り越え、2024年には1989年のバブル最高値(3万8,915円)を34年ぶりに塗り替え、2026年現在の高値定着へと繋がっています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 政権交代前夜(2012年11月) | 日経平均:8,600円台 ドル円:79円〜80円台 | 超円高・株安による「六重苦」 | 製造業の国内空洞化が極限に達していた暗黒期。 |
| NY演説時(2013年9月) | 日経平均:14,700円台 ドル円:98円〜99円台 | 異次元緩和を受けた急回復期 | 海外ヘッジファンドが巨額の資金を一気に日本へ流入。 |
| アベノミクス後期(2020年初頭) | 日経平均:23,000円〜24,000円台 ドル円:108円〜110円台 | 企業業績好調、インバウンド拡大 | 有効求人倍率が劇的に改善し、雇用の量的な最大化を達成。 |
| 現在(2026年最新動向) | 日経平均:39,000円〜4万円超定着 ドル円:145円〜155円台(変動帯) | 新NISA定着と脱デフレ・金利ある世界 | 株価は日経平均株価 最高値を塗り替えたが、輸入インフレと生活実感の乖離が課題。 |
この長期的なバイマイアベノミクス 株価推移を見れば、株式市場へのインパクトは極めて絶大でした。演説当時に「日本売り」から「日本買い」へ舵を切った海外マネーは、東証のコーポレートガバナンス改革(PBR1倍割れ是正要求など)と連動し、現在の企業価値向上運動の強固な土台を築き上げたことは客観的な事実です。
アベノミクス「三本の矢」の功罪を徹底解剖|異次元金融緩和がもたらした光と影
アベノミクスの基本構造は、周知の通り「アベノミクス 三本の矢」と呼ばれる三位一体の経済政策でした。
第一の矢は、日本銀行の黒田東彦総裁(当時)と連携した「大胆な金融政策(異次元金融緩和)」。国債やETFの大量買い入れにより、市場に大量の資金を供給しました。第二の矢は「機動的な財政政策」で、国土強靭化などの公共投資を推進。第三の矢は規制緩和や法人税減税を通じた「民間投資を喚起する成長戦略」でした。
ここで実施されたアベノミクス 検証と評価において、光と影(アベノミクス 功罪)は極めて鮮明です。
【アベノミクスの「光」:デフレ心理の粉砕と雇用の創出】
最大の功績は、20年近く日本を覆っていた「物価も給料も上がらないのが当たり前」という慢性的なデフレ心理の呪縛を断ち切った点です。過度な円高(1ドル=70円台)が修正されたことで、自動車や精密機器をはじめとする輸出企業の収益が劇的にV字回復しました。有効求人倍率は全都道府県で1倍を超え、正社員の求人倍率も過去最高水準に達するなど、就職氷河期を終わらせて「若者の完全雇用」に近い環境を生み出しました。
【アベノミクスの「影」:円安定着と実質賃金・財政の歪み】
一方で、重大な課題も噴出しました。第一に、第三の矢である「成長戦略(岩盤規制の打破や生産性の向上)」が不十分なまま、金融緩和のカンフル剤に依存しすぎた点です。その結果、円安が恒常化し、食料品やエネルギーなどの輸入コストが高騰。名目賃金は上昇したものの、物価上昇ペースに追いつかず、実質賃金が長期にわたってマイナス圏に沈むという歪みをもたらしました。また、日銀が保有する国債が発行残高の半分を占め、ETFの買い入れによって市場機能を麻痺させた代償は、金利が復活した2026年現在の日本経済においても重い足かせとなっています。
一般に知られていない盲点とネットの誤解
ネット上の掲示板やSNSでは、「バイマイアベノミクスは単に海外のハゲタカファンドを儲けさせ、国富を海外に売り渡しただけだ」という極端な言説が散見されます。しかし、一次資料や経済統計を丹念に精査すると、この見方は一面的な誤解に過ぎないことが分かります。
第一の誤解は、「外国人投資家だけが富を独占した」という点です。確かに初期の上昇局面で巨額のキャピタルゲインを得たのは海外勢でしたが、これにより日本の公的年金を運用するGPIF(年金積立金管理運用独立行政法人)の運用益は過去最高を更新し続けました。GPIFの資産規模はアベノミクス以降で100兆円以上も急増し、国民の年金財政を強固に支える結果となっています。
第二の誤解は、「バイマイアベノミクスは安倍政権の独断による思いつきだった」という見解です。安倍元首相 演説 ウォール街の背景には、財務省や経済産業省、外務省の官僚チームが描いた綿密な対外直接投資(FDI)呼び込み計画がありました。日本企業の内部留保を投資へと振り向けさせる外圧として、あえて「うるさい外国人株主」を呼び込む意図が含まれていたのです。
【実態検証】市場関係者と生活者の温度差|2026年現在の日本経済が直面する現実
日経平均株価が高値圏を維持する一方で、一般市民の間には「景気の良さを実感できない」という閉塞感が今なお根強く漂っています。この温度差の根底にあるのは、行動経済学で言う「参照点依存性」と「保有効果」です。
株や不動産などのリスク資産を保有していた富裕層や投資家層は、資産価格の上昇によって莫大な恩恵を受けました。しかし、家計金融資産の過半を「現預金」で保有し続けた層は、インフレによる預金の目減りと物価高のダブルパンチを受けました。これが、バイマイアベノミクス 現在の日本経済における最大の格差要因となっています。
【プロの結論】資産防衛と投資判断における「向いている人・慎重になるべき人の判断基準」
アベノミクスが拓いた「インフレと金利が存在する世界」において、個人のマネー戦略はどのように選択すべきでしょうか。編集部が導き出した判断基準は以下の通りです。
【株式・外貨建て資産の保有に向いている人】
・新NISAや確定拠出年金を活用し、10年〜20年の長期・分散積立が可能な人
・「円安=自国通貨の下落」という構造を理解し、グローバル資産に分散して資産防衛を図りたい人
・市場の一時的な暴落局面でも感情に流されず、合理的にバイ・アンド・ホールドを貫ける人
【慎重になるべき人(リスク管理を最優先すべき人)】
・数年以内に使う予定のある生活防衛資金や教育資金まで一括で株式市場に投じようとする人
・「株高=全員が儲かる」と短絡的に捉え、レバレッジ取引や短期のデイトレードで一獲千金を狙う人
・日銀の利上げ局面に伴う住宅ローン金利の変動リスクを精査していない人
【バイ マイ アベノ ミクス】に関するよくある質問(FAQ)
Q1:「バイマイアベノミクス」の英語の正確なフレーズと意味は?
A1:正確な発言は「Buy my Abenomics.」です。直訳すると「私の(政策である)アベノミクスを買いなさい」という意味ですが、文脈上は「生まれ変わる日本経済の成長性を信じ、日本株に投資してください」という、海外機関投資家に向けた力強いアピールを意味しています。
Q2:演説当時に日本株を買った投資家は、実際に利益を出せたのですか?
A2:極めて大きなリターンを得ています。演説が行われた2013年9月当時の日経平均株価は約1万4,700円でした。2024年に4万円の大台を突破し、2026年現在も高水準で推移しているため、配当金を除いた株価の上昇幅だけでも2.5倍以上の成果を記録しています。
Q3:アベノミクスは結局「成功」だったのか「失敗」だったのか?
A3:一概に白黒をつけることはできません。デフレ心理の解消、雇用環境の劇的改善、株高による年金資産の拡大という点では歴史的な成果を上げました。一方で、実質賃金の伸び悩み、急激な円安による生活コスト増、財政再建の先送りという点では重いツケを残しており、功罪両面を多角的に捉えるのが専門家の共通認識です。
まとめ:歴史的号令から学ぶ今後の資産防衛と日本経済の羅針盤
「バイマイアベノミクス」という号令は、単なる一過性の政治的スローガンではなく、日本経済を数十年にわたるデフレの昏睡状態から力ずくで揺り起こすショック療法でした。その結果として市場は息を吹き返し、日本株はグローバル投資家のポートフォリオに欠かせない主力アセットへと復権を果たしました。
しかし、政策がもたらした「インフレの恒常化」と「通貨価値の変動」という現実は、日本に暮らす私たち一人ひとりに、現金預金だけに頼らない自律的なマネーリテラシーを要求しています。かつてウォール街を震撼させたあのスピーチを歴史の一幕として片付けるのではなく、激動する世界経済の中でいかに個人の生活と資産を守り抜くかという、未来への教訓として受け止める必要があります。 (出典: バイ マイ アベノ ミクス(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
