ライフネット出口治明の現在と退任理由!脳出血からの復活と全真相
戦後日本の生命保険業界において、半世紀以上タブー視されてきた「付加保険料(保険会社の手数料・経費)」の開示に踏み切り、業界に革命を起こしたライフネット生命保険。その共同創業者である出口治明(でぐち・はるあき)氏の動向に、2026年現在もビジネス界や教育界から熱い視線が注がれています。「還暦でのネット生保立ち上げ」「大分県別府市にある立命館アジア太平洋大学(APU)学長就任」、そして「突然の脳出血と壮絶なリハビリからの生還」と、その足跡は常に常識を打ち破る挑戦の連続でした。
検索エンジンの入力欄に並ぶ「退任理由」「現在」「病気」「復帰」といったキーワード群の背景には、希代の知性派経営者が今どこで何を思索し、いかなる境地で発信を続けているのかを知りたいという人々の強い知的好奇心が存在します。大手生保のエリートコースから脱輪し、起業家、大学学長、そして一人のリハビリ当事者として激動の時代を駆け抜けてきた出口治明氏。本稿では、公開IR資料、報道各社の取材記録、本人の手記や発言録を緻密に検証し、その歩みの全貌と2026年現在のリアルに迫ります。
📌 【この記事の重要ポイントまとめ】
- 要点1:ライフネット生命の退任理由は内部対立や業績不振ではなく、当初から計画されていた「徹底した権限委譲とガバナンスの確立」による円満な世代交代である。
- 要点2:2021年の脳出血による右半身麻痺と失語症を乗り越え、2026年現在も車椅子での講演や旺盛な執筆活動を継続し、知的生産の現場に立ち続けている。
- 要点3:「タテ(歴史)・ヨコ(世界)・算数(数字・ファクト)」という独自の思考様式は、生保業界の透明化のみならず、現代人が不確実な世界を生き抜く最強の教養として定着している。
【2026年最新】ライフネット生命創業者・出口治明氏の現在と活動の全容
2026年を迎えた現在、出口治明氏はどのような日々を過ごしているのでしょうか。結論から言えば、氏は執筆活動、オンラインおよび対面での復帰講演、メディア出演、そして読書を通じた思索を極めて精力的に継続しています。
2018年1月に「日本初の国際公募」を経て就任した立命館アジア太平洋大学(APU)の学長職については、2期6年の任期を全うし、2023年12月31日をもって円満に退任しました。在任中には「アジア太平洋学部」「国際経営学部」に続く第3の学部「サステイナビリティ観光学部」の開設を牽引し、世界100カ国以上から集まる留学生たちに「自分の頭で考え、世界へ羽ばたけ」とエールを送り続けました。学長退任後も同大学の名誉教授・特任教授などの立場から教育支援に関わりつつ、活動の主軸を再び個人の知的発信へとシフトさせています。
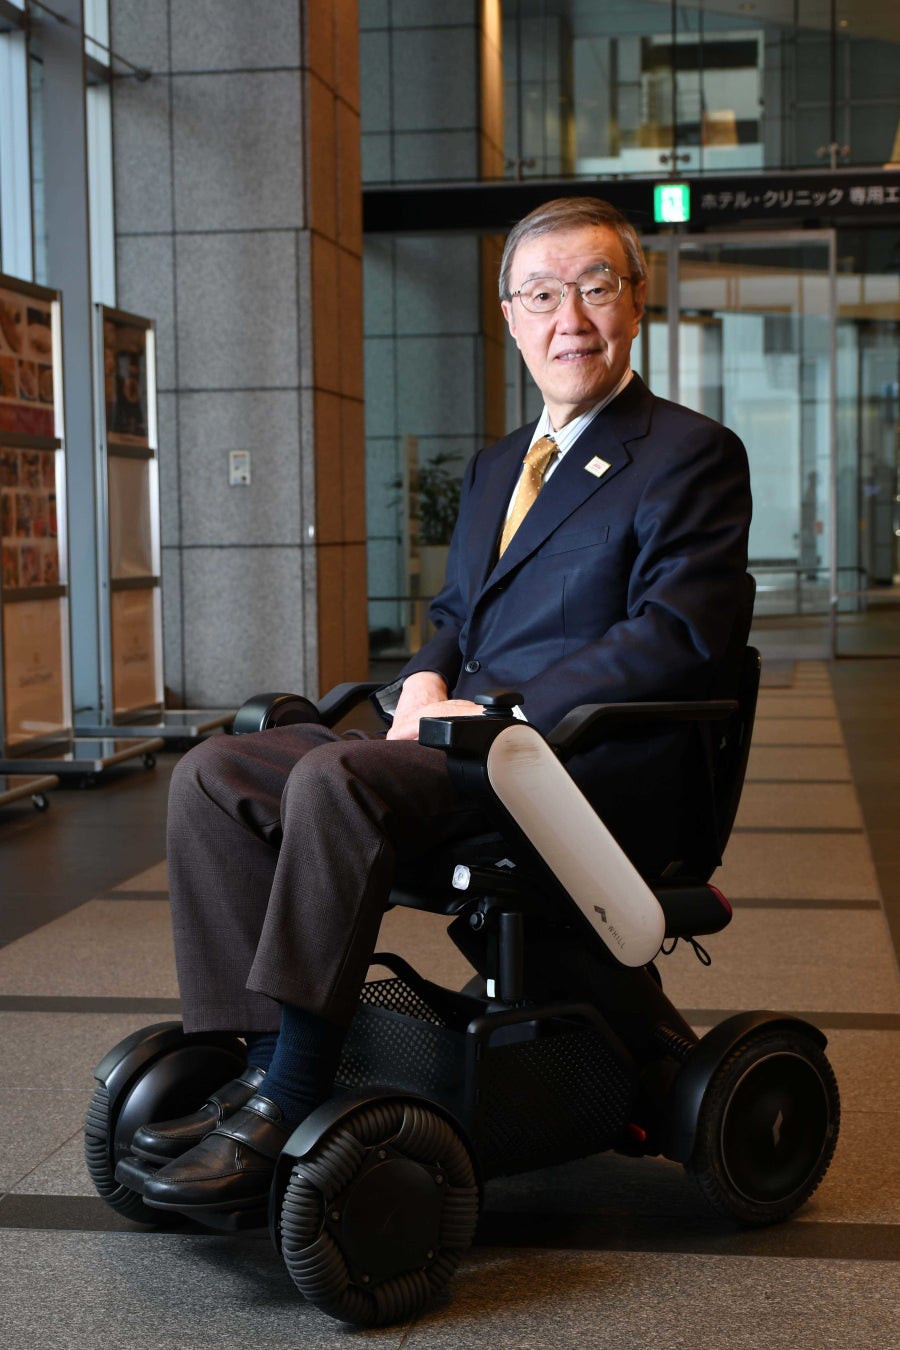
公の場に現れる出口氏は、右半身の麻痺を支える杖や車椅子を使用し、言語リハビリを重ねた声で一語一語を噛みしめるように語ります。その語り口は、病前と変わらぬ知的なユーモアとファクトへの冷徹な信頼に満ちており、聴講したビジネスパーソンからは「不屈の精神に圧倒された」「言葉の重みが格段に増している」と驚嘆の声が相次いでいます。70代後半となった今なお、毎日数冊の本を読破する読書習慣は途切れることがなく、最新の世界情勢や歴史論をテーマにした単著・共著を定期的に上梓し続けています。

ライフネット生命の立ち上げ経緯と「日本生命時代」の原点
出口氏のキャリアを語る上で欠かせないのが、30年余りを過ごした日本生命保険相互会社(日本生命)時代の軌跡と、そこからの起業劇です。京都大学法学部を卒業後、1972年に日本生命に入社した出口氏は、企画部やロンドン現地法人社長、国際業務部長などを歴任した名実ともにトップエリートでした。1990年代半ばには、バブル崩壊後の金融制度改革(保険業法改正)において、業界を代表して大蔵省(現・財務省および金融庁)とのタフな交渉窓口を一手に担いました。
しかし、正論を臆せずぶつける剛直な姿勢や急進的な改革志向は、護送船団方式に安住する伝統的組織の中で徐々に孤立を生むことになります。やがて本流から外れ、子会社出向などを経て、58歳で日本生命を退職することとなりました。この「挫折」こそが、日本の保険業界を変革する最大の起爆剤となります。
「少子高齢化が進む日本で、子育て世代の保険料が高すぎる。なぜ中身が不透明な保険ばかりが売られているのか」――。強い問題意識を抱いていた出口氏は、あすかアセット・マネジメントの谷家衛氏の仲介で、ハーバード・ビジネス・スクールを卒業した気鋭の若き財務官僚出身者・岩瀬大輔氏と運命的な出会いを果たします。還暦間近の元生保エリートと、30代前半の若きアントレプレナー。親子ほど年の離れた2人がタッグを組み、2006年にネットライフ企画を設立。そして2008年5月、独立系としては日本初となるインターネット専業生命保険会社「ライフネット生命保険」を開業させました。
「正直に、わかりやすく、安くて、便利に」という創業理念を掲げ、人件費や店舗コストを極限まで削った割安な保険料、深夜でもスマートフォンやPCから申し込める手軽さ、そして何より業界が頑なに隠し続けてきた「付加保険料(手数料)」を世界で初めて全面開示する暴挙に出ました。大手生保が独占していた分厚い壁に、真っ向から風穴を開けた瞬間でした。
なぜ創業者は身を引いたのか?出口治明氏の「退任理由」の真相
ネット上の言説を精査すると、「創業者が途中で退任したのは、経営不振による引責ではないか」「共同創業者との間で路線対立があったのではないか」といった根拠のない憶測が散見されます。しかし、当時の適時開示資料や役員人事の記録、関係者の証言を辿ると、実態はまったく異なる計画的かつ合理的なガバナンスの実践であったことが判明します。
出口氏は2013年に代表取締役社長の座を岩瀬大輔氏に譲り、自身は代表取締役会長に就任しました。さらに2017年6月の定時株主総会をもって取締役会長を退任し、創業者・顧問へと退いています。この一連の退任理由について、出口氏本人は手記や経済誌のインタビューで極めて明快なロジックを語っています。
「創業者がいつまでもトップに居座る企業は、いずれ制度疲労を起こして腐敗する。創業の熱量で引っ張るフェーズから、強固な組織体制でスケールさせるフェーズへ移行した以上、権限を後進に完全に委譲するのが創業者としての最大の責務である」
事実、ライフネット生命は2012年に東証マザーズ(現・グロース市場)へ上場を果たし、保有契約件数も順調に拡大。ベンチャー企業から上場金融機関へと脱皮する節目において、出口氏は「老害化」を極度に警戒し、自らの手で制度的引き際を設計したのです。社内抗争による失脚や業績不振による解任という噂は完全な誤解であり、むしろ「近代的なコーポレートガバナンスの模範」として身を引いたのが退任劇の真実でした。
脳出血からの奇跡のリハビリと復帰講演|失語症を乗り越えた「言葉の力」
2021年1月、立命館APUの学長としてキャンパス改革の最前線にいた出口氏を、突然の悲劇が襲います。滞在先で脳出血を発症し、緊急搬送されたのです。一命は取り留めたものの、医師から告げられた診断は過酷を極めました。右半身の完全麻痺、そして思考を言葉に変換することが困難になる「失語症」の併発でした。
生涯に数万冊を読破し、弁舌巧みに歴史と教養を説いてきた知識人にとって、文字が読めず、言葉を失うことは、自己のアイデンティティの根幹を揺るがす試練でした。しかし、出口氏の思考様式は絶望の底にあっても揺らぎませんでした。自著『復活への底力』の中で、氏は当時の心境を「起きたファクトは変えられない。嘆いても1ミリも事態は好転しない。今ある条件の中で、何ができるかを算数で考えるだけだ」と冷静に振り返っています。
そこから始まったリハビリは、壮絶を極めました。50音の発声練習、幼児用のドリルを使った文字の書き取り、麻痺した手足を動かす過酷な理学療法。担当療法士が驚くほどの集中力でリハビリを重ねた出口氏は、発症からわずか1年余りで公務へ部分復帰を果たし、2022年には学長業務へ本格的にカムバックしました。さらに各地で開催された復帰講演では、右手の代わりに左手でマイクを握り、ゆっくりと、しかし力強い言葉で聴衆に語りかけました。自らの脆弱性を隠さず、障害を抱えた身体をそのまま受け入れて社会と対話し続けるその姿は、病に苦しむ多くの当事者や家族に計り知れない勇気を与えています。
【データ徹底比較】出口イズムのライフネット生命 vs 大手生保・他社ネット生保
出口治明氏が提唱した「生命保険の本質」とは何だったのか。大手従来型生保、ライフネット生命、そして後発のネット生保各社の構造的な違いを客観的データに基づいて比較検証します。
| 項目 | ライフネット生命(出口モデル) | 従来型大手生保(日生・第一等) | 他社ネット生保(楽天・オリックス等) |
|---|---|---|---|
| 付加保険料(手数料)の開示 | 全面開示(創業以来継続) | 非開示(原則非公開) | 非開示または限定的 |
| 保険料水準(30歳男性・定期死亡) | 極めて割安(月額1,000〜2,000円台中心) | 割高(営業職員経費・配当原資を含む) | 割安(ポイント還元やグループ連携重視) |
| 販売チャネル | オンライン完結(LINE・チャット相談併用) | 営業職員(生保レディ)・対面窓口主体 | オンライン完結+乗合保険代理店 |
| 商品構成の思想 | 極めてシンプル(死亡・医療・就業不能・がん) | 複合型パッケージ(特約多数・貯蓄性重視) | 特定保障特化型・緩和型など多彩 |
| 編集部の評価・位置付け | 思想と透明性を最重視する合理的選択肢 | 手厚い対面フォローや資産形成を求める層向け | 経済圏連携(ポイント活用)に強み |
データが物語る通り、ライフネット生命の最大の特徴は「純粋な保障と費用の峻別」にあります。従来の生命保険は「貯蓄」と「保障」が複雑に抱き合わされ、消費者がいくらのコストを払っているのか見えにくい構造になっていました。出口氏は「保険は万が一のための掛け捨てで安く抑え、浮いたお金を子どもの教育費や投資に回すべきだ」という極めて合理的なフィロソフィーを提示し、生保業界全体のプライシング構造に不可逆的な影響を与えたのです。

一般に知られていない盲点とネットの誤解|ネット生保は万能なのか?
出口治明氏が打ち立てたライフネット生命は画期的なモデルであった一方、ネット上には過度な礼賛や逆に一面的な批判も渦巻いています。ここでジャーナリスティックな視点から、ネット生保の構造的盲点とよくある誤解を整理します。
誤解1:「ネット生保は保険金が支払われにくい」という風評
「ネット生保は対面窓口がないため、いざという時の保険金請求が認められにくいのではないか」という不安の声が知恵袋等で見られます。しかしこれは完全な誤解です。金融庁の厳格な監督下にある生命保険会社において、保険金支払いの可否は医学的診断書および契約約款に厳密に準拠して決定されます。ライフネット生命ではむしろ、支払状況の実績(支払い件数・非該当件数・平均所要日数など)を公式ウェブサイト上で四半期ごとに透明性高く公表しており、申請書類到着から最短数営業日で指定口座に着金する体制を構築しています。
誤解2:「誰にとってもネット生保が正解である」という盲信
もう一つの盲点は、「保険料が安いから全員がネット生保を選ぶべき」という短絡的な思考です。生命保険には、自身の健康状態(既往歴)や家族構成に応じた適合性があります。対面型営業職員の強みは、自分では気付けない税制上の控除や複雑な相続対策、メンタル不全時のきめ細やかな個別手続きの代行にあります。「すべて自分で約款を読み、必要な保障額を計算できるリテラシー」がない場合、ネット生保では保障の過不足が生じるリスクがあります。
出口治明氏の名言・思想と「教養としての歴史」|厳選おすすめ本
出口治明氏がビジネス界の枠組みを超えて広く敬愛される最大の要因は、圧倒的な歴史の知見に裏打ちされた思想・哲学にあります。その思考の中核を成すのが、有名な「タテ・ヨコ・算数」の原則です。
- タテ(歴史):昔の人間はどう考え、歴史上どのような結果を招いたか。時間軸を過去に遡って検証する。
- ヨコ(世界):日本以外の国、異なる文化圏ではどう処理されているか。空間軸を広げて相対化する。
- 算数(数字・ファクト):情緒や根性論を排し、確固たるエビデンスと数字データでロジックを組み立てる。
氏はこの思考法を武器に、数多くのベストセラーを世に送り出してきました。出口思想の真髄を学ぶ上で、今なお読まれるべき名著は以下の3冊に集約されます。
- 『全世界史』(新潮文庫):人類5000年の歩みを一望できる大著。西欧中心史観でも東洋偏重でもなく、ユーラシア大陸全体のダイナミズムを「タテ・ヨコ」で描き切った歴史書の金字塔。
- 『哲学と宗教全史』(ダイヤモンド社):古代ギリシャから現代に至る知の格闘を、当時の世界情勢や経済構造とリンクさせて解説した1冊。教養がビジネスの血肉になるプロセスを体感できます。
- 『復活への底力――運命を受け入れ、前向きに生きる』(講談社現代新書):脳出血で倒れてからの壮絶な闘病記であり、老年期の逆境にどう向き合うかを説いた人生論。「起きた出来事を素直に受け止める」という諦観と不屈のポジティビティが融合した感動の手記。
【プロの結論】出口モデルから導き出す「保険・キャリア選択」の明確な判断基準
組織論および個人のリスクマネジメントの観点から、出口氏の提言を現代の私たちがどう実生活に落とし込むべきか、明確な基準を提示します。
【ライフネット型(出口モデル)を選択すべき人】
- 子育て世代で、毎月の固定費を極限まで抑えながら大きな死亡保障を確保したい人
- 自身の家計と必要な保障額(必要保障額)を数字データから客観的に把握できる人
- 対面営業のセールストークや義理人情による勧誘を煩わしく感じる人
【従来型生保・対面窓口を検討すべき人】
- 持病や既往歴があり、告知事項の適用についてプロに対面で細かく相談したい人
- 自身での書類作成やデジタル入力に強い不安があり、手取り足取りの代行を求める高齢層
- 事業承継や複雑な資産相続、生前贈与を生命保険を活用して包括的に設計したい人
【ライフ ネット 出口】に関するよくある質問(FAQ)
Q1:出口治明氏はなぜライフネット生命を退任したのですか?内紛や経営悪化ですか?
A1:社内抗争や経営不振による退任ではありません。上場を果たし事業基盤が確立したタイミングで、創業者の権力集中(老害化)を防ぎ、岩瀬大輔氏ら後進へ権限を完全に移譲するという当初からのガバナンス計画に基づく円満な退任です。
Q2:脳出血を発症されたと聞きましたが、現在の健康状態や活動はどうなっていますか?
A2:2021年1月に脳出血を発症し右半身麻痺と失語症を負いましたが、過酷なリハビリを経て社会復帰を果たしました。立命館APU学長を任期満了で退任した2026年現在も、車椅子や杖を使用しながら執筆活動、復帰講演、メディア連載などを精力的に行っています。
Q3:出口治明氏の思想に触れるには、どの本から読み始めるのがおすすめですか?
A3:思考の骨格を学ぶなら『哲学と宗教全史』(ダイヤモンド社)、壮大な歴史観を体感するなら『全世界史』(新潮文庫)、そして逆境における心の持ち方を学ぶなら闘病手記である『復活への底力』(講談社現代新書)から読み進めるのが最適です。
Q4:ライフネット生命の保険は、大手生命保険と比べて何が決定的に違うのですか?
A4:最大の違いは「付加保険料(会社運営費や手数料)の開示」と「シンプルな掛け捨て構造」です。店舗網や営業職員を持たないため保険料が大幅に抑えられており、純粋に必要な死亡保障や医療保障を低コストで調達したい合理的ユーザーに特化しています。
まとめ:出口治明という生き方が2026年の私たちに問いかけるもの
58歳での日本生命退任、還暦でのライフネット生命創業、70歳を目前にしての立命館APU学長就任、そして70代での脳出血からの生還――。出口治明氏の足跡を丹念に辿ると、そこには一貫して「ファクトを直視し、自分の頭で考え、運命に抗わず、与えられた条件でベストを尽くす」というストイックなまでのリアリズムが存在します。
少子高齢化、テクノロジーの激変、将来不安が渦巻く2026年の日本において、私たちが真に学ぶべきは、単なる保険の選び方にとどまりません。過去に囚われず(タテ)、周囲の常識を疑い(ヨコ)、数字とデータで現実を見極める(算数)こと。不条理な病や挫折に見舞われてもなお、笑顔で「本を読み、人に会い、旅をする」姿勢を崩さない出口氏の生き様は、予測不能な時代を歩む私たちにとって、何より力強い羅針盤となっています。 (出典: ライフ ネット 出口(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
